
상속세 공제 적용 한도액은 얼마? 미리 증여했다면 10억이 7억으로

안녕하세요. 커넥트 세무회계 임지원 대표 세무사입니다.
어머니가 계시면 10억 원까지는 상속세가 없다고 들으셨을 겁니다. 그런데 상속세 신고서의 공제 칸에 10억이 다 안 들어가는 집이 있습니다.
먼저 안심하셔도 되는 사실부터 말씀드립니다. 대부분의 집은 공제가 줄지 않습니다. 흔히 줄어드는 건 돌아가시기 전 10년 안에 자녀에게 재산을 미리 줬을 때입니다. 상속세 공제는 다 더해도 한도가 있기 때문입니다.
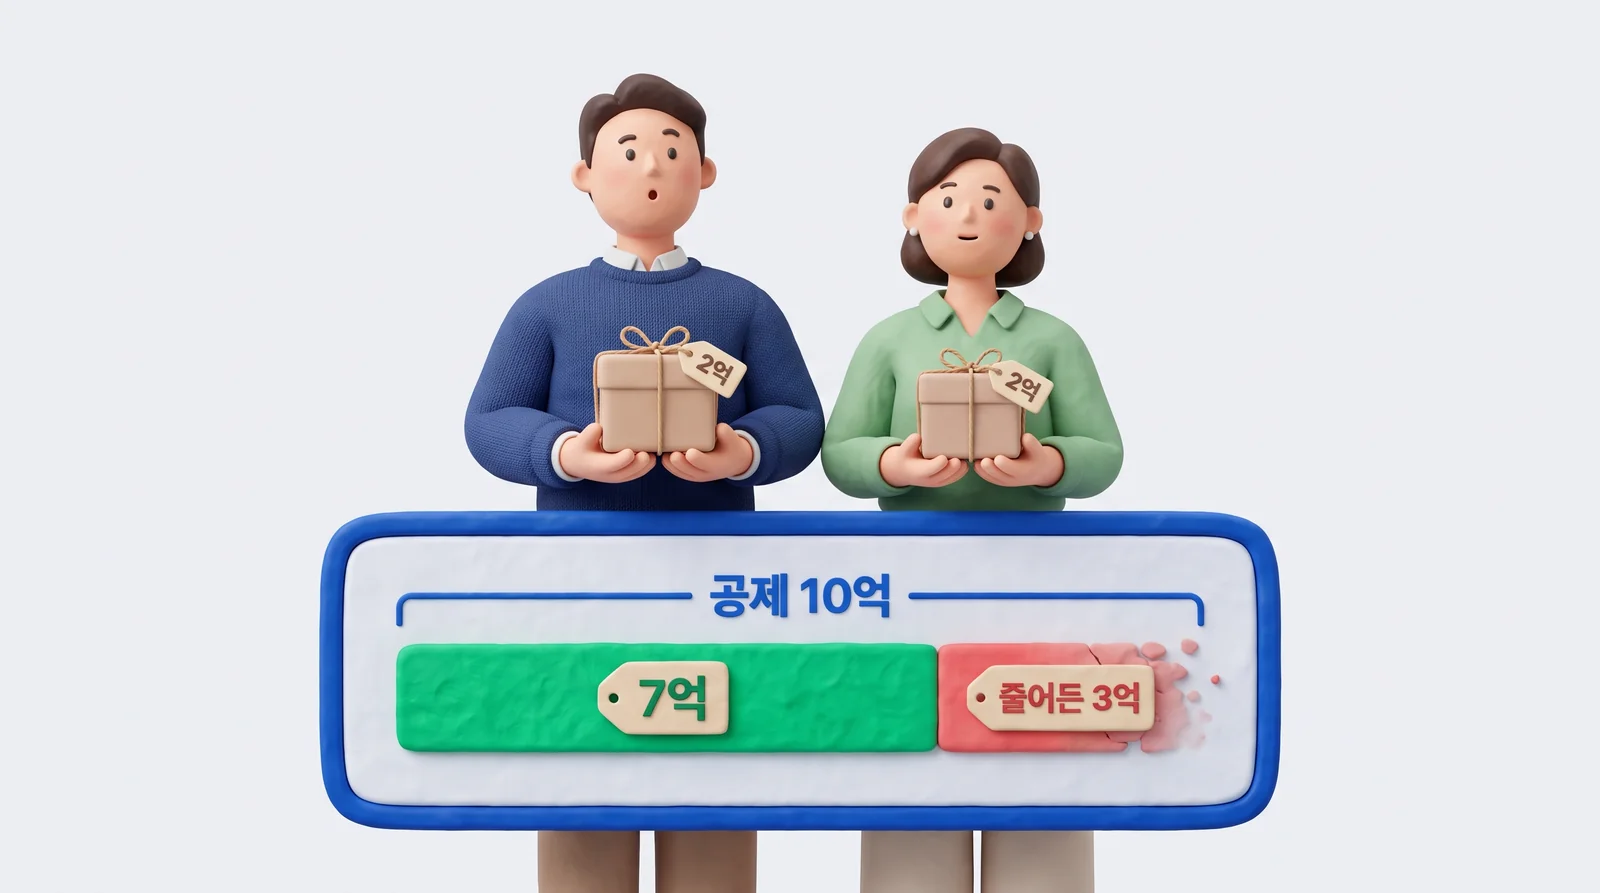
유사 사례를 재구성했습니다.
아버지가 돌아가셨습니다. 어머니와 자녀 둘이 상속인입니다. 남은 재산은 아파트 한 채, 약 6억 원입니다.
3년 전 아버지는 아들과 딸에게 2억 원씩 집 마련 자금을 줬습니다. 두 사람 모두 증여세를 신고하고 냈습니다. 가족은 공제 10억이면 상속세는 0원이라고 생각했습니다.
상속세 공제 적용 한도액은 얼마인가요?
상속세 공제 적용 한도액은 상속세 과세가액에서 아래 세 가지를 뺀 금액입니다. 공제를 다 더해도 이 금액을 넘지 못합니다. 흔히 말하는 공제 10억 원(일괄공제와 배우자공제 각 5억 원)도 마찬가지입니다.
상속세 과세가액은 세금을 매길 재산의 총액입니다. 상속재산에 10년 안에 미리 준 재산을 더합니다. 여기서 빚·장례비와 세금을 매기지 않는 재산 등을 뺀 금액입니다.
상속인이 아닌 사람에게 유언으로 준 재산
앞 순위 상속인이 포기해서 다음 순위 상속인이 받은 재산
10년 안에 미리 줘서 과세가액에 더한 재산
세 번째는 그대로 다 빼지는 않습니다. 증여 때 실제로 공제받은 금액(증여재산공제)은 빼고 계산합니다. 성인 자녀는 10년간 5,000만 원까지 공제받습니다. 과세가액 10억 원에 자녀 둘에게 4억 원을 미리 줬다면 한도액은 7억 원입니다.
그리고 세 번째는 과세가액이 5억 원을 넘을 때만 뺍니다. 5억 원 이하라면 미리 준 재산이 있어도 이 차감은 없습니다.
10년 안에 자녀에게 준 재산이 있나요? 그렇다면 신고서를 쓰기 전에 이 한도부터 계산해야 합니다.
미리 증여한 재산이 있다면, 우리 집 상속공제 한도부터 계산해 보기 → 커넥트 세무회계
한도 계산법을 봤다면, 이제 사례 가족의 숫자를 볼 차례입니다.
사전증여가 있으면 공제는 얼마나 줄어드나요?
사례 가족의 공제는 10억 원이 아니라 7억 원입니다. 미리 준 4억 원에서 증여 공제 1억 원을 뺀 3억 원만큼 줄었습니다.
우리 집은 아래 표에서 어느 줄인지 먼저 보시면 됩니다.
우리 집 상황 | 미리 준 재산 때문에 공제가 |
|---|---|
10년 안에 자녀에게 미리 준 재산이 없음 (손주 등은 5년) | 줄지 않음 |
미리 준 재산과 남은 재산을 합쳐 5억 원 이하 | 줄지 않음: 상속세도 0원입니다 |
합쳐 5억 원 넘고, 남은 재산이 받을 공제(보통 10억 원)보다 적음 | 줄어듦: 대략 남은 재산에 증여 때 공제받은 금액을 더한 만큼만 받습니다 |
남은 재산만으로 받을 공제(보통 10억 원)를 넘음 | 줄지 않음 |
사례 가족은 세 번째 줄입니다. 남은 재산 6억 원에 자녀 둘이 증여 때 공제받은 1억 원을 더해 7억 원입니다.
증여 시점에 따라 달라지는 세금
아버지가 재산을 준 방식 | 받는 상속공제 | 상속세 | 증여 때 낸 증여세 |
|---|---|---|---|
증여 없이 10억 그대로 상속 | 10억 원 | 0원 | 0원 |
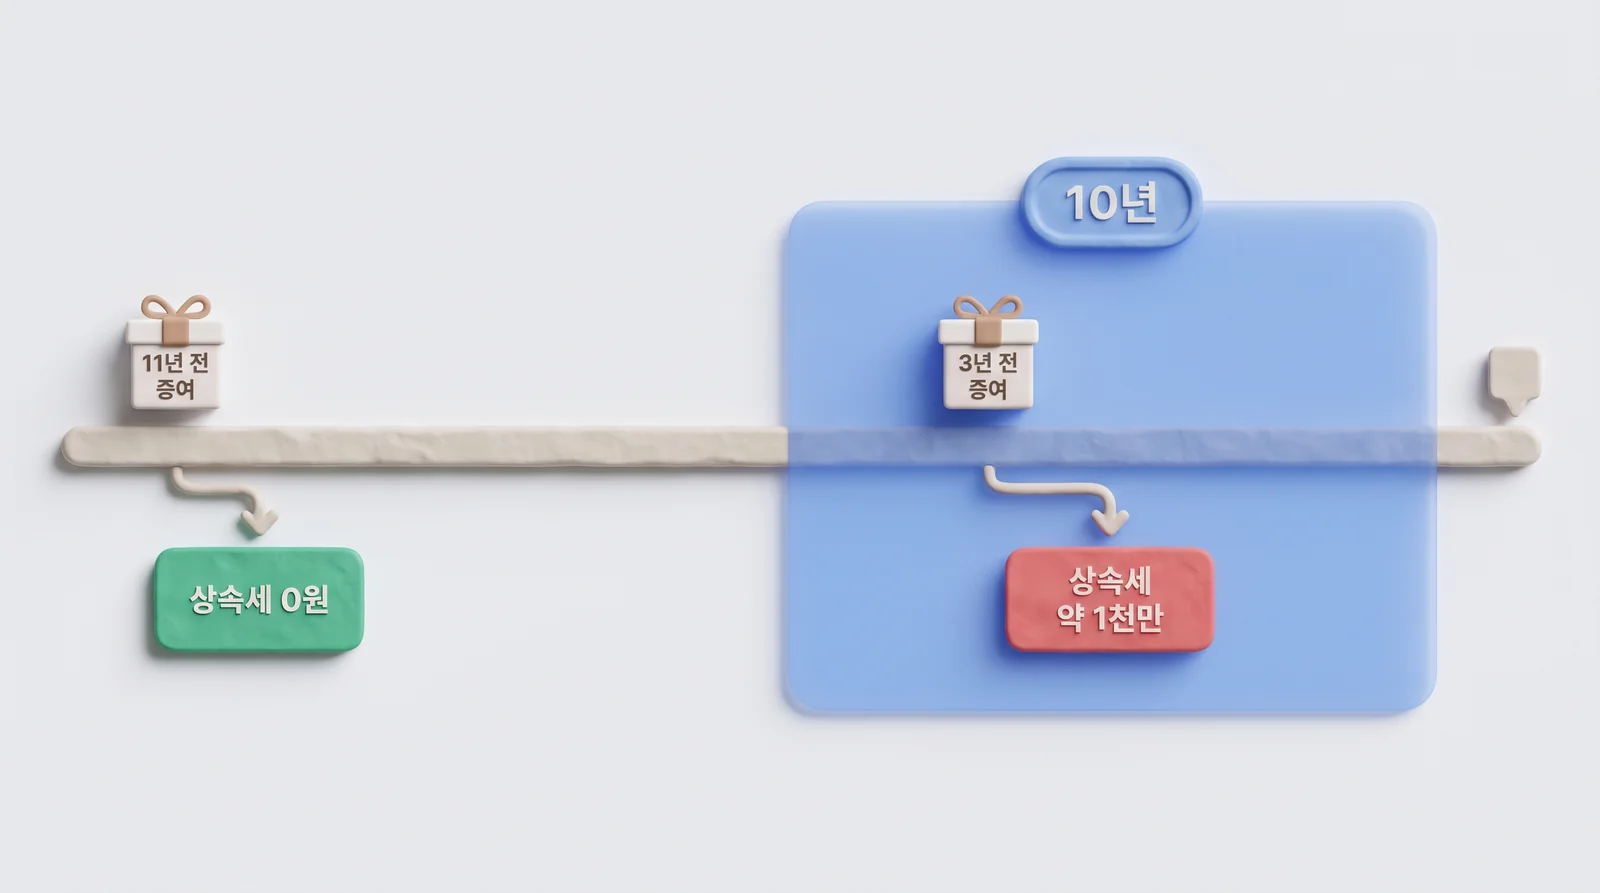
3년 전 자녀 둘에게 2억씩 증여 | 7억 원 | 약 1,000만 원 | 약 4,000만 원 |
11년 전 자녀 둘에게 2억씩 증여 | 6억 원 | 0원 | 약 4,000만 원 |
(어머니가 받은 몫 5억 원 미만, 성인 자녀 둘, 장례비·빚 공제 제외, 기한 안 신고 기준입니다.)
사례 가족은 3년 전 줄입니다. 공제가 3억 원 줄어 상속세가 약 1,000만 원 생겼습니다.
11년 전 줄은 다릅니다. 증여한 지 10년이 지나면 과세가액에 더하지 않습니다. 그러면 공제 한도에서 뺄 것도 없습니다.
공제를 10억으로 적어 신고하면 모자란 세금이 생깁니다. 나중에 그 세금과 함께 이자 성격의 가산세(납부지연가산세)가 붙을 수 있습니다. 반대로 신고 전에 한도를 계산해 두면 이 가산세는 피할 수 있습니다.
숫자를 확인했다면, 이제 신고 전에 무엇을 챙길지 볼 차례입니다.
신고 전에 무엇을 확인해야 하나요?
10년 안의 증여 내역과 그 합계입니다. 공제 한도는 신고 뒤에 다퉈서 바꾸기 어렵기 때문입니다.
다퉈도 되돌리기 어려운 이유
돌아가시기 한 달 전 자녀가 상가 건물을 증여받은 사례가 있습니다. 상속인들은 이 증여 때문에 기본 공제조차 못 받는 것은 부당하다고 다퉜습니다. 조세심판원은 받아들이지 않았습니다(조심 2020서1426).
심판원은 이 규정이 헌법에 맞다는 헌법재판소 결정도 근거로 들었습니다. 그래서 이 한도는 다툼이 아니라 신고 전 계산으로 대비해야 합니다.
신고 전에 모을 서류
저는 상속세 상담을 시작하면 공제 계산보다 10년 치 증여 내역을 먼저 받습니다. 사례 가족처럼 증여세를 성실히 낸 집일수록 한도를 놓치기 쉽기 때문입니다.
돌아가시기 전 10년 안에 자녀·배우자에게 준 재산
5년 안에 손주 등 상속인이 아닌 사람에게 준 재산
그때 낸 증여세 신고서(증여 공제액과 세액이 적힌 것)
공제 종류별 금액은 상속세 면제한도, 10억까지 진짜 0원일까?에 정리해 두었습니다. 미리 준 재산이 10년 안에 어떻게 다시 합쳐지는지는 상속세 증여세, 미리 증여하면 줄어들까? 10년 합산 계산에서 볼 수 있습니다.
커넥트 세무회계는 서울시 마포구에 있는 세무사사무소입니다. 상속세 신고서는 담당자, 팀장, 세무사의 3단계 검수를 거쳐 확정합니다. 미리 준 재산이 있는 상속은 이 계산부터 맞춥니다.
오늘 할 일은 하나입니다. 자녀분들이 지난 10년간 낸 증여세 신고서를 한자리에 모으는 것입니다. 그 금액을 위 계산에 넣으면 우리 집 공제가 10억인지 7억인지 보입니다.
핵심 요약
What: 상속공제는 다 더해도 과세가액에서 10년 안에 미리 준 재산(증여 공제액 제외)을 뺀 금액까지만 받습니다.
Why: 배우자와 자녀 둘, 4억을 미리 증여한 집은 공제가 10억에서 7억으로 줄어 상속세 약 1,000만 원이 생깁니다.
How: 신고 전에 10년 치 증여세 신고서를 모아 과세가액이 5억을 넘는지, 한도가 얼마인지 계산합니다.
전문가 한마디: 미리 낸 증여세는 상속세에서 빼 주므로, 한도만 미리 알면 가산세 없이 정리할 수 있습니다.
미리 증여한 재산이 있는 상속, 신고 전에 공제 한도 무료로 진단받기 → 커넥트 세무회계
자주 묻는 질문
Q. 상속재산이 적으면 이 한도와 상관없나요?
과세가액이 5억 원 이하라면 미리 준 재산을 한도에서 빼지 않습니다. 배우자 없이 자녀 둘, 남은 재산 1억 원에 2억씩 증여했다면 과세가액 5억 원이라 상속세는 0원입니다. 남은 재산이 1억 5,000만 원이면 과세가액이 5억 5,000만 원이 되어 상속세가 약 1,000만 원 생깁니다. 커넥트 세무회계는 5억 원 근처인 집일수록 신고 전에 이 계산을 먼저 맞춥니다.
Q. 손주에게 준 재산도 공제를 줄이나요?
손주는 보통 상속인이 아니어서 5년 안에 준 재산만 과세가액에 더합니다. 더한 재산은 자녀에게 준 재산과 똑같이 공제 한도에서 뺍니다. 커넥트 세무회계는 받은 사람이 상속인인지에 따라 기간을 나눠 확인합니다.
※ 이 글은 2026년 10월 기준 세법(현재의 상속세 계산 방식)을 바탕으로 작성했습니다. 계산 방식을 바꾸는 논의가 있어, 제도가 바뀌면 결과가 달라질 수 있습니다.
P.S. 증여세를 성실히 낸 집일수록 공제 한도를 한 번 더 확인해 보세요.
📎 이 글의 근거 법령 (누르면 2026년 10월 기준 원문이 열립니다)
상속세 과세가액에는 상속인에게 10년, 상속인이 아닌 사람에게 5년 안에 준 재산을 더합니다 → 상속세 및 증여세법 제13조 제1항
배우자가 실제 받은 금액이 없거나 5억 원 미만이면 배우자공제는 5억 원입니다 → 상속세 및 증여세법 제19조 제4항
일괄공제는 5억 원입니다 → 상속세 및 증여세법 제21조 제1항
공제 합계의 한도, 그리고 미리 준 재산 차감은 과세가액 5억 원 초과일 때만 적용한다는 단서 → 상속세 및 증여세법 제24조
상속세 세율(과세표준 1억 원 이하 10%, 5억 원 이하 1,000만 원 + 20%) → 상속세 및 증여세법 제26조
과세가액에 더한 증여재산의 증여세는 상속세에서 빼 주되, 과세가액 5억 원 이하면 빼지 않습니다 → 상속세 및 증여세법 제28조 제1항
성인 자녀가 부모에게 받는 증여는 10년간 5,000만 원을 공제합니다 → 상속세 및 증여세법 제53조
증여세는 상속세와 같은 세율을 씁니다 → 상속세 및 증여세법 제56조
기한 안에 신고하면 세액의 3%를 공제합니다 → 상속세 및 증여세법 제69조
임지원 대표 세무사 | 커넥트 세무회계
다양한 업종의 세무·회계 자문을 진행하고 있습니다. 법인전환·양도상속증여·법인컨설팅 영역에서 고객님들의 의사결정을 돕습니다.
문의: 02-6949-6396 | help@taxfirm.co.kr
같이 읽어보면 좋은 아티클
15억·30억·50억 상속세 얼마? 배우자 몫 따라 두 배 가까이 차이
상속세 증여세, 미리 증여하면 줄어들까? 10년 합산 계산
배우자 단독 상속공제, 자녀가 상속포기해도 일괄공제 5억 받을까?
상속세를 늦게 신고하면, 가산세보다 큰 손해가 따로 있습니다
블로그 홈
