
상속세를 늦게 신고하면, 가산세보다 큰 손해가 따로 있습니다
안녕하세요. 커넥트 세무회계 서의석 세무사입니다.
형제끼리 상속재산을 정리하다 보면 시간이 오래 걸립니다. 그러다 신고기한이 지난 걸 뒤늦게 아시는 경우가 있는데요.
먼저 다행인 사실부터 말씀드리겠습니다. 기한이 지나도 신고는 할 수 있습니다. 기한이 지난 후 하는 신고를 기한 후 신고라고 합니다. 낼 세금이 0원이면 가산세도 없습니다.
낼 세금이 있다면 다릅니다. 늦게 내면 벌금 성격의 세금인 가산세가 두 가지 붙습니다. 또한, 늦게 신고하면 신고세액공제 3%(기한 안에 신고하면 받는 공제)도 적용되지 않습니다. 그리고 가산세보다 큰 손해가 하나 더 있습니다.
유사 사례를 재구성했습니다.
2026년 1월 10일, 아버지가 돌아가셨습니다. 자녀 세 명이 상속을 받았습니다(어머니는 먼저 돌아가셨습니다). 상속재산은 아파트 한 채, 약 10억 원입니다.
신고기한은 7월 31일이었습니다. 돌아가신 달의 말일(1월 31일)부터 6개월입니다. 형제간 의견을 맞추다 늦어져, 8월 28일에 신고하고 세금을 냈습니다.
상속세를 늦게 신고하면 가산세는 얼마나 붙나요?
무신고가산세 20%와 하루 0.022%의 납부지연가산세가 붙습니다. 3% 신고세액공제도 적용되지 않습니다.
늦게 신고할 때 생기는 세 가지 손해
무신고가산세: 신고하지 않아 붙습니다. 내야 할 세금의 20%입니다. 재산을 숨겼다면 40%입니다.
납부지연가산세: 늦게 낸 날짜만큼 붙습니다. 하루 0.022%, 1년이면 약 8%입니다.
신고세액공제 상실: 기한 안에 신고해야 세금의 3%가 공제됩니다.
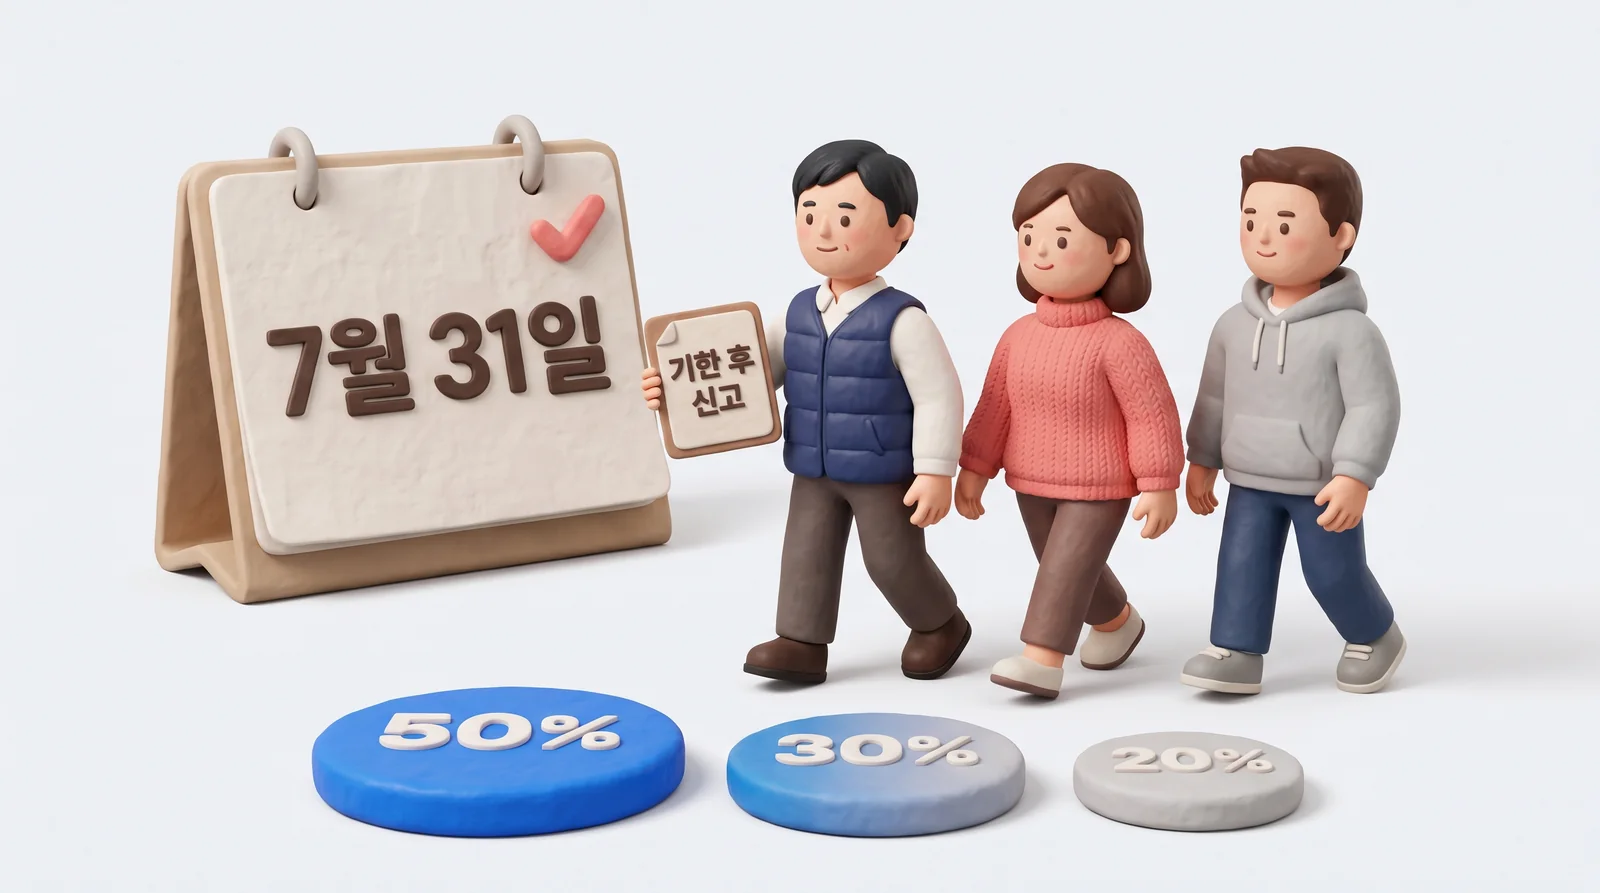
무신고가산세는 빨리 낼수록 줄어듭니다. 기한 후 1개월 안이면 절반이 감면됩니다. 3개월 안이면 30%, 6개월 안이면 20%가 감면됩니다. 6개월이 지나면 감면이 없습니다.
납부지연가산세는 감면되지 않고 하루하루 늘어납니다.
상속세 9,000만 원으로 계산하면
사례 가족의 상속세는 9,000만 원입니다(자녀만 상속, 기본으로 받는 일괄공제 5억 원 적용, 장례비·빚(상속채무)은 없다고 가정).
늦게 낼수록 내는 돈이 더 커집니다. 한 달만 늦어도 1,200만 원이 넘습니다.
언제 냈나 | 기한 안에 냈을 때보다 | 무신고가산세 감면 |
|---|---|---|
기한 안 | 기준 (3% 공제 받음) | 해당 없음 |
한 달 늦게 (30일째) | 1,200만 원 넘게 더 냄 | 50% |
석 달 늦게 (90일째) | 1,700만 원 넘게 더 냄 | 30% |
여섯 달 늦게 (180일째) | 2,000만 원 넘게 더 냄 | 20% |
여덟 달 늦게 (240일째) | 2,500만 원 넘게 더 냄 | 없음 |
(신고와 납부는 같은 날로 가정했습니다.)
사례 가족은 8월 28일에 내서 표의 한 달 줄입니다.
기한이 지났다면 하루가 곧 돈입니다. 감면이 한 단계 줄기 전에 내는 것이 가장 덜 내는 방법입니다.
신고기한이 지난 상속세, 우리 집 가산세부터 계산해 보기 → 커넥트 세무회계
금액을 확인했다면, 감면이 언제 사라지는지 볼 차례입니다.
기한 후 신고 감면은 언제까지 받을 수 있나요?
무신고가산세는 신고기한이 지난 뒤 1개월 안에 신고하면 50%, 3개월 안이면 30%, 6개월 안이면 20% 줄어듭니다. 기한 후 신고 자체는 세무서가 세금을 확정해 알려 주기 전까지 할 수 있습니다. 신고하면 세무서는 보통 3개월 안에 결과를 통지합니다.
세무서 안내문을 받은 후라면
세법에는 단서가 하나 있습니다. 세무서가 세금을 매길 것을 미리 알고 낸 신고는 감면되지 않습니다. 안내문을 받은 후의 신고가 단서에 해당하는지는 상황마다 다를 수 있습니다.
따라서 안내문을 기다렸다가 내는 것은 위험할 수 있습니다. 감면 기간 안에 먼저 내는 것이 안전하다고 판단됩니다.
신고 후 세무서는 세 가지를 물어볼 수 있습니다.
빠진 상속재산은 없는지
돌아가시기 전 10년 안에 자녀에게 준 재산(사전증여재산)을 합산했는지
아파트 등 재산 가격을 어떻게 정했는지
신고할 때 세 가지 자료를 함께 정리해 두면 대응할 수 있습니다. 통장 거래내역, 증여세 신고서, 가격 근거입니다.
감면 일정을 확인했다면, 감면보다 더 큰 차이를 볼 차례입니다.
가산세보다 큰 손해는 무엇인가요?
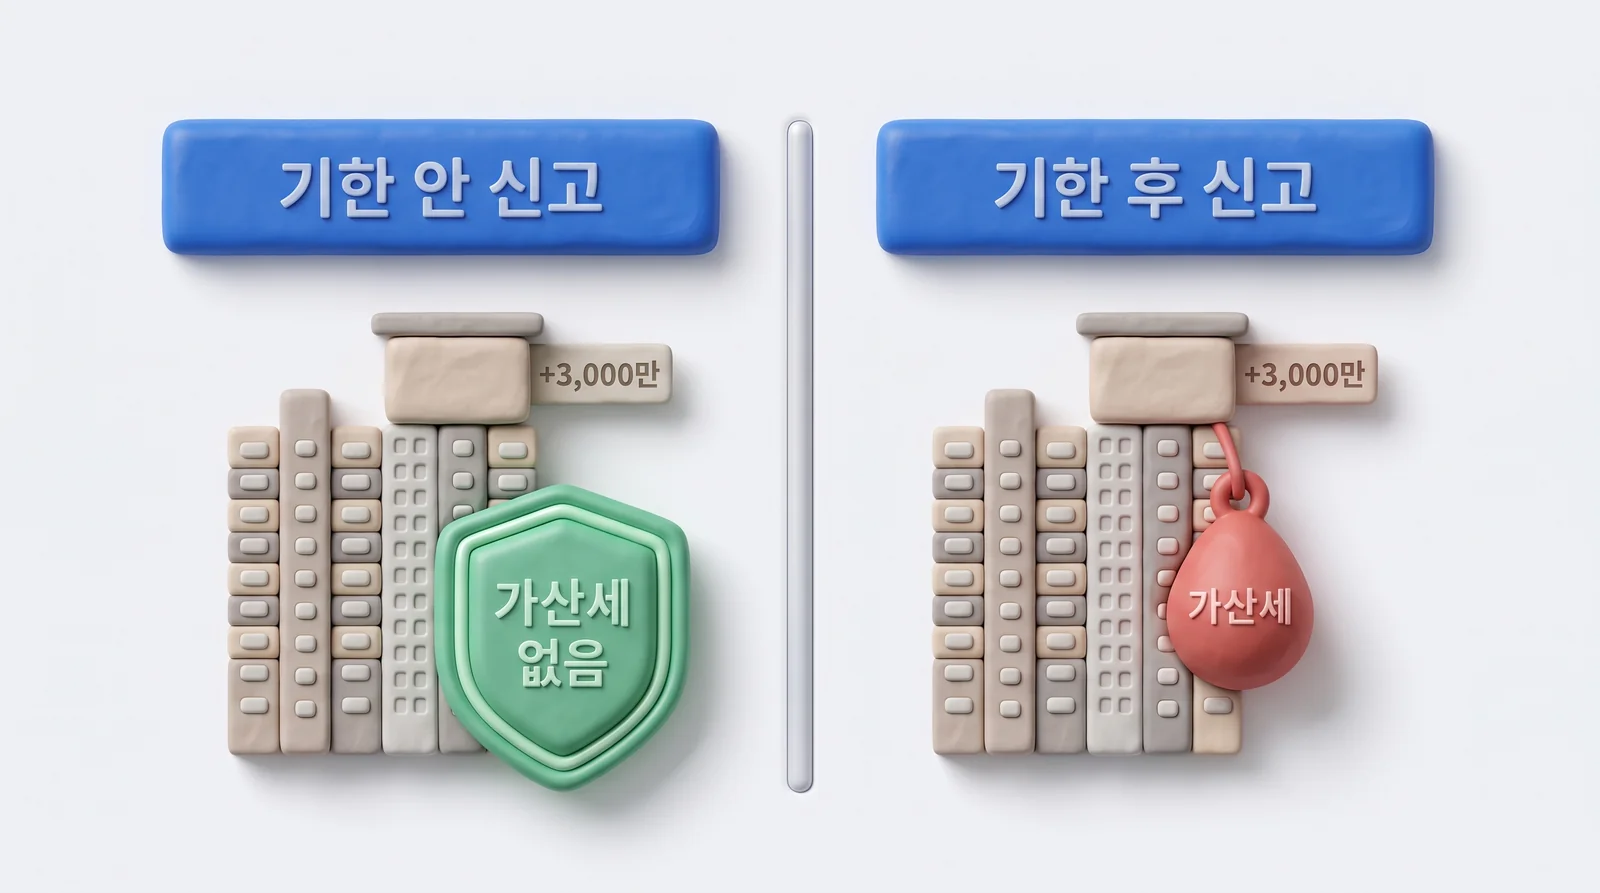
기한 안에 신고한 사람에게만 주는 가산세 면제를 받지 못하는 것입니다.
감정가로 세금이 늘어도 가산세가 없는 경우
아파트를 공시가격 등으로 신고했다고 해 보겠습니다. 나중에 세무서가 감정평가를 받아 더 높은 가격으로 세금을 매길 수 있습니다.
기한 안에 신고하고 세금까지 냈다면 괜찮습니다. 세무서 감정으로 늘어난 세금에는 가산세가 붙지 않습니다(재산을 숨긴 경우는 제외). 늘어난 세금도 고지서의 납부기한 안에 내는 것이 전제입니다.
기한을 넘기면 가산세 면제를 받을 수 없습니다. 사례 가족의 아파트 가격이 올라가 세금이 3,000만 원 늘었다고 해 보겠습니다. 기한 안에 신고한 집은 3,000만 원만 더 내면 됩니다. 기한 후에 신고한 집은 늘어난 3,000만 원에도 가산세가 붙을 수 있습니다.
늦게 받은 감정평가는 인정되지 않을 수 있습니다
늦게 신고하면서 그제야 감정평가를 받는 분도 있습니다. 감정평가는 돌아가신 날 앞뒤 6개월 안에 받아야 시세(세법상 시가)로 인정되는 것이 원칙입니다. 6개월이 지난 후 받은 감정은 심의를 거쳐야 하고, 세무서가 세금을 확정하는 결정기한(신고기한부터 9개월)까지만 가능합니다. 조세심판원은 기간이 다 지난 후 받은 감정평가를 인정하지 않았습니다(조심 2022서7728).
다만 늘 불리한 것은 아닙니다. 근처 비슷한 땅의 거래가격이 요건을 갖춰, 기한 후 신고에서도 시세로 인정된 결정이 있습니다(조심 2025중0425).
아직 기한 전이라면, 재산 가격을 정하는 방법과 신고 날짜부터 확정해야 합니다. 기한 안에 정하는 것이 가장 큰 차이를 만듭니다. 기한을 늘릴 수 있는 경우와 기한 안에 할 일은 상속세 신고기한 연장, 되는 경우와 안 될 때 기한 안에 할 일에서 따로 다뤘습니다. 돌아가신 날부터 6개월까지 할 일은 부모님 상속 절차, 사망 당일부터 6개월까지에 순서대로 정리했습니다.
커넥트 세무회계는 서울시 마포구에 있는 세무사사무소입니다. 양도·상속·증여 세금은 담당 세무사가 직접 검토합니다. 담당자, 팀장, 세무사 3단계 검수를 거쳐 상속세 신고서를 확정합니다.
오늘 확인해야 하는 것은 신고기한 날짜 하나입니다. 돌아가신 달의 말일에 6개월을 더하면 됩니다. 신고기한 날짜를 알면 세 가지가 보입니다. 오늘이 신고기한에서 며칠 지났는지, 위 표의 어느 줄에 해당하는지, 감면을 얼마나 받을 수 있는지입니다.
핵심 요약
What: 상속세를 늦게 신고하면 무신고가산세(20%, 감면 단계 있음)와 하루 0.022%의 납부지연가산세가 붙고, 3% 신고세액공제가 없어집니다.
Why: 상속세 9,000만 원이면 한 달 늦어도 약 1,200만 원, 여섯 달이면 약 2,000만 원을 더 냅니다. 기한 안에 신고한 사람만 받는 가산세 면제도 잃습니다.
How: 신고기한 날짜부터 확인하고, 지났다면 감면 기간 안에, 세무서 안내문이 오기 전에 신고해야 합니다.
전문가 한마디: 기한이 지나도 신고는 할 수 있고, 하루라도 빨리 낼수록 부담이 줄어듭니다.
상속세 신고기한이 지났거나 다가온다면, 우리 집 상황부터 무료로 진단받기 → 커넥트 세무회계
자주 묻는 질문
Q. 상속세를 아예 신고하지 않으면 어떻게 되나요?
신고하지 않으면 세무서가 상속재산을 조사해 세금을 정하고, 무신고가산세 20%(재산을 숨겼다면 40%)와 납부지연가산세를 더해 알려 줍니다(세법상 결정·통지). 통지를 받은 후에는 기한 후 신고서를 낼 수 없어 기한 후 신고 감면도 적용되지 않습니다. 통지 전이라면 지금이라도 기한 후 신고를 하는 것이 유리하다고 판단됩니다. 커넥트 세무회계는 세무서 통지 전인지부터 확인한 뒤 신고서를 준비합니다.
Q. 형제간 다툼이 있어 늦어졌는데, 가산세가 면제되나요?
다툼만으로는 면제되기 어렵다고 판단됩니다. 조세심판원은 유류분 소송(법이 보장한 최소 상속분을 달라는 소송) 중인 사례에서도 가산세를 그대로 두었습니다(조심 2023부10460). 커넥트 세무회계는 다툼이 있어도 확인된 재산부터 기한 안에 신고하는 방법을 먼저 검토합니다.
Q. 기한 후 신고를 하면 세무조사를 받게 되나요?
늦게 신고했다는 이유만으로 세무조사 대상이 되는 것은 아니라고 판단됩니다. 다만 세무서가 빠진 재산, 미리 준 재산, 재산 가격에 대해 설명을 요청할 수 있습니다. 커넥트 세무회계는 기한 후 신고 때 세 가지 자료를 함께 정리해 대비합니다.
※ 이 글은 2026년 10월 기준 세법을 바탕으로 작성했습니다. 제도가 바뀌면 결과가 달라질 수 있습니다.
P.S. 기한이 지났다면 오늘이 가장 빠른 날입니다.
📎 이 글의 근거 법령 (누르면 2026년 10월 기준 원문이 열립니다)
상속세 신고기한은 사망일이 속하는 달의 말일부터 6개월입니다 → 상속세 및 증여세법 제67조 제1항
기한 안에 신고하면 상속세의 3%를 공제합니다 → 상속세 및 증여세법 제69조 제1항
신고하지 않으면 세무서장 등이 과세표준과 세액을 조사해 결정합니다 → 상속세 및 증여세법 제76조 제1항
세무서가 결정해 통지하기 전까지 기한 후 신고를 할 수 있습니다 → 국세기본법 제45조의3
신고하지 않으면 내야 할 세금의 20%(부정행위 40%)가 무신고가산세입니다 → 국세기본법 제47조의2 제1항
기한 안에 신고한 상속세가 평가 방법 때문에 늘어나면 과소신고가산세를 적용하지 않습니다 → 국세기본법 제47조의3 제4항
납부지연가산세와, 기한 안에 신고·납부한 상속세의 평가 차이에 대한 예외 → 국세기본법 제47조의4 제1항·제3항
납부지연가산세 이자율은 하루 10만분의 22입니다 → 국세기본법 시행령 제27조의4 제1항
기한 후 신고 시 무신고가산세 감면(1개월 50%·3개월 30%·6개월 20%)과 미리 알고 낸 경우의 제외 → 국세기본법 제48조 제2항
서의석 세무사 | 커넥트 세무회계
기업의 세무 기장과 고액 자산가의 세무 컨설팅을 담당하고 있습니다. 양도·상속·증여 자문 영역에서 고객님들의 의사결정을 돕습니다.
문의: 02-6949-6396 | help@taxfirm.co.kr
같이 읽어보면 좋은 아티클
15억·30억·50억 상속세 얼마? 배우자 몫 따라 두 배 가까이 차이
상속세 증여세, 미리 증여하면 줄어들까? 10년 합산 계산
배우자 단독 상속공제, 자녀가 상속포기해도 일괄공제 5억 받을까?
상속세 공제 적용 한도액은 얼마? 미리 증여했다면 10억이 7억으로
블로그 홈
